💡 この記事でわかること
- 銀行が保証しているのは代金ではなく書類だという前提
- 契約から入金までのL/C決済の流れと現実的な日数
- 車台番号や台数でディスクレが起きる具体的な場所
- T/T送金・D/P・D/Aとの使い分けの判断基準
- B/L原本の直送要求と分割船積で損をしない条件設計
「支払いはL/Cで」。バイヤーからそう言われて、ひとまず胸をなでおろした社長は多いと思います。銀行が間に入るなら安心だ、と。
ただ、ここを勘違いしたままだと痛い目に遭います。銀行が確約しているのは代金そのものではなく、条件どおりの書類が出てきたときの支払いです。
実際、L/C決済で入金が止まる原因は、相手の不払いよりこちら側が出した船積書類の不一致がずっと多い。車は現地の港に着いているのに、銀行から「この書類では払えません」と返ってくる。あの状態です。
この記事では、L/C決済の流れ、T/T送金やD/P・D/A決済との使い分け、中古車輸出で書類が合わなくなる場所、そして複数台を積むときの落とし穴まで、順番に書いていきます。
L/C決済とは?銀行が間に入ると何が変わるのか
L/Cは輸入者の銀行が出す支払確約書
L/C(Letter of Credit)=信用状。輸入者、つまり開設依頼人の申込みを受けて、現地の開設銀行が出す「条件を満たした船積書類が提示されたら支払います」という確約書です。
受益者は輸出者、社長の会社側です。信用状は日本側の通知銀行を経由して届き、書類は買取銀行に持ち込みます。当事者の呼び名や基本的な成り立ちは、L/C(信用状)の仕組みと流れの解説記事で整理しているので、はじめての方は先にそちらを読んでからでも構いません。
変わるのは、代金を請求する相手がバイヤー本人から銀行になること。相手の資金繰りが崩れても、書類が条件どおりなら回収の道が残ります。逆に言えば、銀行が見ているのは車ではなく書類だけです。
前払い・後払い、リスクを誰が負うのか
前払いなら輸出者は安全です。ただ輸入者は「送金したのに車が来ない」という不安を抱えます。後払いはその逆で、こちらが船を出した後に相手の気が変わるリスクを丸ごと背負うことになります。
船積みから相手国の港に着くまでは日数がかかります。その間はどちらかが必ず相手を信用している状態です。L/Cはその空白に銀行を挟む仕組みだと考えてください。
中古車輸出でL/Cが出てくる場面
乗用車1〜2台の取引でL/Cが出てくることは、まずありません。出てくるのはダンプ、トラクターヘッド、ユニック、建機のように1件の金額が大きいとき。それに初回取引のとき、そして相手国の外貨送金に規制があるときです。
ここで一つ、決めつけないでほしいことがあります。「L/Cを指定してくる=大口の優良バイヤー」ではありません。自国の規制でL/Cしか使えないだけ、というケースも普通にあります。
アフリカや中央アジア向けのように、現地の外貨繰りが読みにくい国では、相手に選択肢がないこともある。だから「なぜL/Cなんですか?」と一度聞いてみる。それだけで、相手の事情も与信の精度も見えてきます。
決済条件をどう組むかで、その案件の利益と資金効率は変わります。自社の在庫をどの国へ、どの条件で出すのが現実的か。判断に迷う段階でしたら、気軽に声をかけてください。在庫車両の輸出可能性の診断も受け付けています。
L/C決済の流れ、入金までを順番に追います
まずL/C決済の流れを通しで並べます。仕入れから船積み、還付までの全体像は中古車輸出の流れを9工程で整理した記事にまとめているので、この節は決済まわりだけを切り出して見てください。
- 契約。車両・金額・貿易条件・船積期限・決済条件を文字にする
- 輸入者が自国の銀行へ信用状の開設を依頼する
- 開設銀行が発行し、通知銀行経由で受益者に通知が届く
- 条件を読み合わせ、直したい箇所はアメンド(条件変更)を依頼する
- 船積み。B/L(船荷証券)を入手する
- 船積書類を揃え、荷為替手形と一緒に買取銀行へ提示する
- 書類審査を通れば買取または支払いで代金回収
- 輸入者が開設銀行で決済してB/Lを受け取り、現地で貨物を引き取る
契約時点で決済条件の大枠を決める。実はここが大事です
ここを受け身でやると、後から直せません。届いた信用状を読むだけの立場だと、条件を変えるにはアメンドが必要です。そしてアメンドは、輸入者が動かないと1文字も直りません。
だから見積・契約の段階で、こちらが飲める条件を先に文字にして渡します。出しておく項目はこのあたりです。
- 取消不能であること、一覧払いか期限付き手形か
- 分割船積を認めるかどうか
- 必要書類の種類と通数、B/L原本は全通こちら扱いにすること
- 船積期限と有効期限、その間隔
「条件は銀行が決めるもの」ではありません。中身を作るのは売り手と買い手です。
具体的には、見積書やプロフォーマインボイスの決済条件の欄に「Irrevocable L/C at sight」のように、こちらが飲める形をそのまま書いて渡します。相手がそれをベースに信用状を開設すれば、届いた時点でほぼ条件は合っている状態になります。
逆に、条件を丸投げして「信用状を送ってください」とだけ伝えると、相手の取引銀行が持っている雛形がそのまま来ます。分割船積不可、書類過多、有効期限が極端に短い。こちらに不利な条件が並ぶことも珍しくありません。届いてから直すより、先に渡しておくほうがアメンドの手間も減ります。
信用状が届いたら最初に見るべきポイント
金額、車台番号の綴り、船積期限、有効期限、書類提示期限、要求書類の一覧。この順で潰していきます。
いちばん危ないのは、自分では発行できない書類が紛れているケースです。相手国指定機関の検査証明が要求されているのに手配に数週間かかり、気づけば船積期限が目の前。この詰まり方が本当に多い。
要求書類そのものの種類と役割は、中古車輸出の必要書類一覧で確認しておくと読み合わせが早くなります。
船積みと船積書類の準備
B/Lの記載は船会社が作ります。ドラフトの段階で車台番号や車種名を照合しておかないと、発行後の訂正は手間も時間もかかります。
インボイス、パッキングリスト、B/L、保険証券。信用状で要求された書類と通数を揃え、各書類の記載内容に矛盾がないかを確認していく作業です。
書類提示から代金回収まで
UCP600のルールでは、船積日の後21暦日以内、かつ信用状の有効期限内に提示が必要です。銀行の書類審査は、提示の翌日から最長5銀行営業日という枠で行われます。
一覧払いならそこから送金、期限付き手形なら満期まで入金は来ません。船積みから着金までは数週間の幅を見ておくのが現実的です。
長期在庫の出口として海外販売を使うなら、この日数も在庫回転の一部として計算に入れてください。台あたりの粗利が出ていても、資金が寝ている日数が長ければ月の回転台数は伸びません。
輸入者が貨物を引き取るまで
最後は輸入者が開設銀行で決済し、B/L原本を受け取って現地で引き取ります。ここで相手がもたついても、条件どおりの書類を出し切っていれば、輸出者側の回収は先に片づいている形になります。
ここで差が出ます。書類不一致(ディスクレ)が起きる場所
ディスクレパンシーとは、信用状の条件と提示書類の不一致のことです。銀行は貨物を見ずに書類だけを見ます。だから車がどれだけ良品でも、書類が合わなければ支払いを断れます。
車台番号・型式・年式の表記ゆれ
中古車輸出で不一致が出る箇所は、だいたい決まっています。
- 車台番号のOと0、Iと1、ハイフンの有無
- 型式の表記。信用状は簡略、手元の書類は正式表記でずれる
- 年式を初度登録年で書くか製造年で書くか
- 車種名の表記ゆれ。HIACE、HIACE VAN、TOYOTA HIACE VANが混在する
- グレードや色の記載が、信用状とインボイスで食い違う
信用状の文言を正として、インボイス・パッキングリスト・B/Lの3点をそろえる。ここは目で見て確認する作業ではなく、コピー&ペーストで合わせる作業です。
よくあるのは、見積書段階では正しかった表記が、インボイス作成時のコピーミスで1文字だけずれるケース。台数が多い案件ほど手作業の転記が増え、ミスの確率も上がります。
対策は単純です。信用状・インボイス・パッキングリスト・B/Lの4点について、車台番号の一覧表を1つ作る。そこから全書類に貼っていく運用にすれば、表記ゆれはかなり減らせます。
台数と金額が合わなくなるケース
5台のうち1台が積み残しになれば、台数も金額も条文と違うものになります。値引きや端数処理、運賃込み条件の内訳の書き方でも金額はずれます。
数量や金額に許容の記載がなければ、端数違いでも不一致を指摘され得ます。「たいした差ではない」は、この世界では通りません。
アメンド・L/G・輸入者の承諾という三つの逃げ道
出てしまったときの選択肢は三つです。
- アメンドで信用状を直す。船積前に気づけば最善だが、輸入者が動いてくれることが前提
- L/G(保証状)を差し入れて買取してもらう。後で支払拒絶になれば買戻しになる
- 不一致を承知してもらい、輸入者の承諾を取り付けて処理する
どれも数日から数週間かかります。その間、次の仕入れに回す資金が止まる。これが実損です。
しかも相手に頭を下げて処理する形になるので、次の商談で価格を叩かれる材料にもなります。ディスクレは「直せば済む話」ではなく、交渉上の立場まで削る出来事だと思ってください。
茶谷's POINT L/Cが届いたら、まず確認したいのは「こちらで用意できない書類が条件に入っていないか」です。次に車台番号。複数台の案件では一覧表を1つ作り、インボイスやパッキングリストなども同じデータをもとに作成します。目視だけで照合するより、転記そのものを減らす仕組みにしておくほうがミスを防ぎやすくなります。
L/CとT/T送金、D/P・D/A。どれを選ぶかの判断基準
安全性・日数・コスト・手間で比べる
| 決済方法 | 安全性 | 入金までの日数 | コスト | 手間 |
|---|---|---|---|---|
| L/C決済 | 条件を満たせば高い | 船積後、書類審査と送金で数週間。期限付き手形ならさらに先 | 開設側・輸出側の双方に銀行手数料 | 書類作成の負担が大きい |
| T/T前払い | 輸出者に最も有利 | 着金を確認してから船積 | 送金手数料のみ | 小さい |
| T/T後払い | 低い。回収は相手次第 | 船積後、相手の送金タイミング次第 | 送金手数料のみ | 小さい |
| D/P | 中。支払いと引換えに書類を渡す | 貨物到着後、相手が決済してから | 取立手数料 | 中 |
| D/A | 低め。引受だけで書類が渡る | 手形の期日まで待つ | 取立手数料 | 中 |
D/PとD/Aの差は「払ったら書類を渡す」か「払う約束をしたら渡す」かです。D/Aは実質的に掛け売りに近い。それぞれの決済方法の中身は、未回収リスクを防ぐ決済方法の比較で詳しく書いています。
少額・リピーター取引でL/Cが割に合わない理由
手数料だけを見て判断しないでください。見るのは、1台あたりの粗利、両側の銀行手数料、書類作成に取られる時間、そして入金までに資金が寝る日数です。
仮に粗利5万円の乗用車1台。開設側・買取側の銀行手数料が合わせて2万円、書類を作る手間が半日、着金まで3週間かかるとします。粗利の4割が手数料で消えて、資金は3週間止まる。
その3週間、T/T前払いで回していれば、同じ資金が次の仕入れに動いていたはずです。「銀行が保証してくれるから安心」だけでL/Cを選ぶと、資金効率では逆に損をします。取引歴のあるバイヤーなら、T/T前払いか一部前金+残金で回したほうが月の回転は上がります。
高額な商用車・建機ならL/Cを勧める理由
逆に、1台の単価が大きい商用車やトラック、建機は話が変わります。1件の回収不能で年間の利益が吹き飛ぶ規模なら、手数料は保険料と割り切ったほうが安い。
初回取引、相手国の送金事情が読めない、金額がまとまっている。この三つが重なるならL/C決済を選ぶ場面です。判断の軸は「安全か危険か」ではなく、「この金額を取りこぼしたら何か月分の利益が消えるか」で考えてください。
信用状の種類と、確認信用状を付けるかの目安
取消不能信用状が基本
実務で使うのは取消不能信用状です。関係当事者の同意なしに一方的に取り消されないもので、これでなければ担保になりません。
UCP600には独立抽象性と書類取引の原則があります。売買契約と信用状は切り離され、銀行は書類だけで判断する。だから「車は約束どおりの品質だ」という主張は、書類審査の場では意味を持ちません。
確認信用状を検討する場面
確認信用状は、開設銀行の支払いに別の銀行が確認を加えたものです。カントリーリスクや開設銀行の信用が読めないときに効きます。
付けるかどうかの目安はこのあたりです。
- 外貨不足や送金遅延が伝えられている国
- 初めて出す国で、開設銀行の情報が取れない
- 1件の金額が大きく、回収できなければ資金繰りに響く
ただし確認手数料が上乗せになります。誰が負担するかを見積段階で決めておかないと、後で値引き交渉のネタにされます。
どの国が該当するかは、その都度、自社の取引銀行に相手国の開設銀行の格付けや送金実績を照会すれば教えてもらえます。輸入規制や現地の制度そのものはJETROの国・地域別情報でも確認できますが、銀行の信用は窓口で聞くのが早い。
「この国は今、外貨繰りが厳しいらしい」という現地の噂だけで判断しないこと。この一手間で、確認信用状を付けるかどうかの判断はだいぶ現実的になります。
譲渡可能信用状・回転信用状の使いどころ
譲渡可能信用状は、受け取った信用状の権利を仕入れ先などへ譲渡できるものです。自社で在庫を持たずに仲介する形のときに出てきます。
回転信用状は、同じバイヤーと同じ条件で繰り返し積む場合に、その都度開設せずに枠を回す形。毎月一定台数を出す関係になってから検討する話です。逆に言えば、そこまでの関係になればT/T前払いでも回るので、どちらが手間が少ないかで選べばいい。
B/L原本の直送を求められたら。甘く見ないでください
なぜ直送を頼まれるのか
近距離の航路だと、船が着いてから書類が届くまで待たされます。港での保管料が積み上がるので、バイヤーは「原本を1通だけ先に送ってくれ」と言ってきます。
相手に悪意があるとは限りません。実際に保管料が発生しているなら、言ってくる理由は理解できます。それでも、飲むかどうかは別の話です。
1通渡すだけで担保が消える理由
B/L原本は通常3通のフルセットで発行され、そのうち1通で貨物を引き取れます。つまり1通渡した瞬間に、残り2通は貨物を押さえる力を失います。
この状態でL/Cを組んでも、担保は事実上ゼロです。書類審査を待たずに車だけ引き取られ、掛け売りと同じ格好になります。銀行が間に入っている安心感だけが残る、いちばん危ない形です。
断り方と代替手段の整理
頭から拒否するのではなく、代わりの案を出すと話が進みます。
- 船が早く着く航路なら、L/Cではなく前払いのT/T送金に切り替える
- 現地の保管料を理由にされたら、費用の負担区分と船積スケジュールを見直す
- 銀行の判断で不一致処理が必要になる局面では、L/G(保証状)で対応する
- 記名式の海上運送状に切り替えるなら、貨物を押さえる力がなくなる前提で決済条件も前払いにそろえる
- 後払いを飲まざるを得ない相手なら、輸出取引に使える手形保険の利用を検討する
原本直送を受けるくらいなら、L/C決済にこだわらず条件全体を組み替える。これが実務の落としどころです。
どうしても直送を断れない取引先なら、次回以降は最初から信用状ではなく、記名式の海上運送状(Sea Waybill)とT/T送金の組み合わせに切り替える手もあります。荷受人を特定できるSea Waybillなら原本の受け渡し自体が不要になり、直送を求められる場面そのものがなくなります。
ただしこの場合、支払いが先か後かの取り決めは書面で必ず残しておくこと。口頭の約束は、担当者が変わった瞬間に無かったことになります。
複数台をまとめて積むときの落とし穴
分割船積の可否は条文次第
信用状には「Partial Shipment allowed(分割船積可)」か「not allowed(不可)」の別が書かれます。不可になっていれば、10台のうち1台でも積み残した時点で、その提示は条文と合いません。
中古車輸出は1件で複数台を積むのが普通です。台数が増えるほど、1台の遅れが決済全体を止める構造になります。
積み残し・抜港が起きたとき
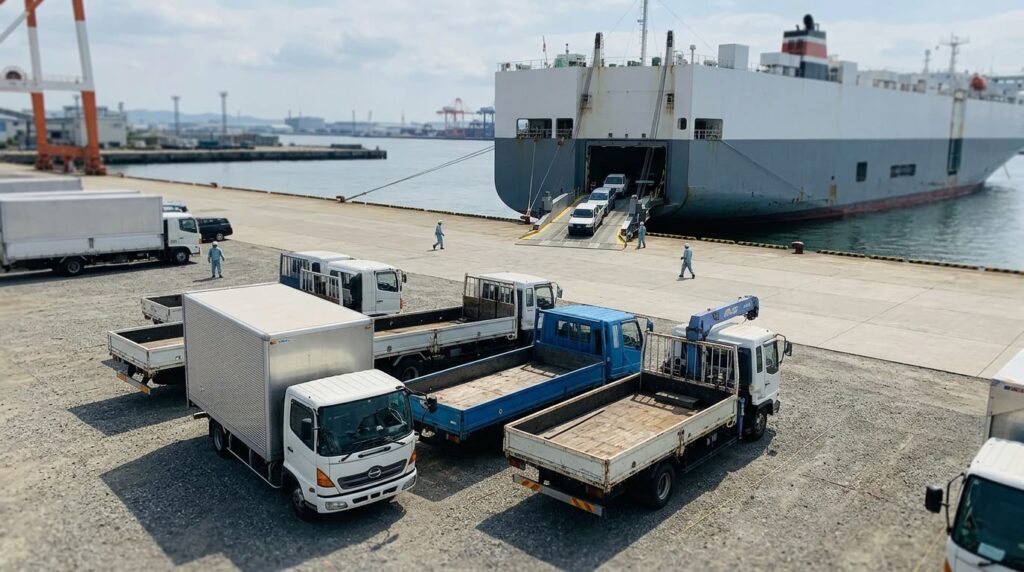
RORO船のスペースが取れない、スケジュールが変わって抜港になる。この程度のことは、ごく普通に起きます。
そこで台数が減れば金額も変わり、インボイスと条文が合わなくなる。分割船積を認めてもらっていれば、積めた分で回収して残りを次船に回せます。台数がまとまる案件では、最初の交渉で分割可を取りにいってください。
ただ、分割を認めてもらった場合でも書類の作り方は変わります。1回目の船積分と2回目の船積分で、インボイスとパッキングリストをそれぞれ独立して作成し、台数・金額をその都度の実績に合わせます。
全体の合計だけを1枚にまとめてしまうと、銀行は今回の船積分がどこまでか判断できません。これも不一致の原因になります。積み残しが出そうな案件では、最初から「何回に分けて積む予定か」を輸入者と共有しておくと、やり取りがスムーズです。
船積期限は余裕を持たせる
船腹の確保が遅れて船積期限を超えると、アメンドが必要になります。アメンドは輸入者の申込みと追加手数料が前提です。こちらが急いでも、相手の担当者が動かなければ止まります。
船積期限は希望日より後ろに置く。有効期限は、船積期限から書類提示期限を確保できる間隔を空ける。この2つの日付の設計だけで、後半の事故は目に見えて減ります。
高額な商用車や建機を初めての国に出すとき、決済条件をどう組むべきか迷うことがあると思います。掲載をご検討中の販売店からのご相談も含めて、お問い合わせは随時受け付けています。
よくある質問
L/C決済なら代金は必ず入りますか?
入るのは「条件どおりの書類を提示できた場合」です。不一致があれば銀行は支払いを断れるので、保証されているのは相手の信用ではなく書類の整合性だと考えてください。
L/C決済とT/T送金、どちらを選ぶべきですか?
金額、取引歴、相手国の送金事情の3点で決めます。少額でリピーターならT/T前払い、高額な商用車や建機、初回取引ならL/C決済。この線引きで実務はほぼ回ります。
ディスクレが出たらどうなりますか?
アメンドで信用状を直す、L/Gを差し入れて買取してもらう、輸入者の承諾を取り付けて処理する、のいずれかです。いずれも入金が後ろにずれるので、痛むのは金利と資金効率です。
L/C決済の手数料は誰が負担しますか?
開設側と輸出側でそれぞれ銀行手数料が発生し、負担区分は契約で決めます。確認手数料やアメンド費用まで含めて見積段階で決めておかないと、着金時の差額で必ず揉めます。
1件のL/Cで複数台まとめて船積みできますか?
できますが、分割船積の可否は信用状本文の条件次第です。積み残しが出ると台数と金額が条文と合わなくなるため、台数がまとまる案件では分割を認めてもらい、船積期限にも余裕を持たせます。
確認信用状を付けると費用はどれくらい増えますか?
開設銀行の信用度や国によって幅がありますが、確認手数料が上乗せされる分、通常のL/C決済より総コストは上がります。金額は取引銀行に見積もりを取らないと分からないので、契約前に負担者と概算額を確認しておいてください。
あわせて読みたい
この話題の中心の記事
同じ話題の記事
UCARWORLD BIZ
UCARWORLDが選ばれる理由
決済条件の話は、輸出を始めた社長がいちばん孤独になる場所だと思います。相手はL/Cだと言う、銀行は書類の話しかしない。手数料と入金日数の計算は、誰も代わりにやってくれません。
私はトレードカービューの立ち上げに関わり、その後1,000社以上の販売店の海外販売を見てきました。自分でも輸出会社を作って回していたので、書類1枚で入金が2週間ずれると資金繰りがどうなるか、感覚で分かります。
UCARWORLDは、日本の販売店が世界100か国以上のバイヤーへ販売できるマーケットプレイスです。強いのは、乗用車だけでなく商用車・トラック・建機のような高額案件。この領域は1件の金額が大きく、決済条件の選び方がそのまま利益に出ます。
海外販売が初めての会社でも進められるように、掲載から商談のやり取りまで加盟店を支援する体制を用意しています。長く動かない在庫の出口として海外を使いたい、という相談も多いところです。輸出全体の段取りは中古車輸出ビジネス完全ガイドにまとめています。
海外販売を考えている方は、気軽に声をかけてください。掲載をご希望の販売店からのお問い合わせ、在庫車両がどの国で売れそうかという輸出可能性の診断も受け付けています。
経歴
- カービューにて中古車輸出プラットフォーム「Tradecarview(現TCV)」を立ち上げ
- 中古車輸出未経験企業を含め、1,000社以上の輸出支援を実施
- 楽天グループにて海外EC展開・越境販売を推進
- 中古車輸出企業「カーペイディーエム」を創業し、豊田通商へ事業売却(M&A)
- 中古車輸出プラットフォームの立ち上げ・海外展開・M&Aを経験
- 現在はUCARWORLD(中古車輸出モール)の運営に携わり、出店企業様のモール上での販売をサポート